بیش از نیمی از استارتاپها در همان ماههای اول به خاطر یک خطای پنهان اما مهلک از پا درمیآیند؛ خطایی که ریشهی آن نه در مدل کسبوکار است و نه در نبود سرمایه، بلکه روی کاغذی شکل میگیرد که بنیانگذاران در روزهای نخست شراکت، با لبخند و به اسم «رفاقت» امضا میکنند. تقسیم مساوی سهام یا همان تلهی وسوسهکنندهی ۵۰-۵۰، بزرگترین بمب ساعتی بیخ گوش کسبوکارهای نوپا است.
در روزهای اول که همهچیز در حد یک ایدهی رویایی است، این تصمیم بسیار عادلانه به نظر میرسد؛ اما به محض اینکه پای اختلاف نظرهای مدیریتی، جذب سرمایه یا خروج زودهنگام یکی از شرکا به میان میآید، شرکت قفل میشود.
چگونه میتوان از این بحران جلوگیری کرد؟ راز ساخت یک استارتاپ پایدار در گرو درک درست تقسیم سهام همبنیانگذاران، فرار از تلهی شراکت مساوی، و استفاده از مکانیزمهای حرفهای مانند Vesting Shares در قالب یک قرارداد همبنیانگذاران جامع است. در این مقاله قصد داریم بدون تعارف و به صورت ساختاریافته، فرمولهای واقعی و الزامات حقوقی این مسیر را بررسی کنیم.
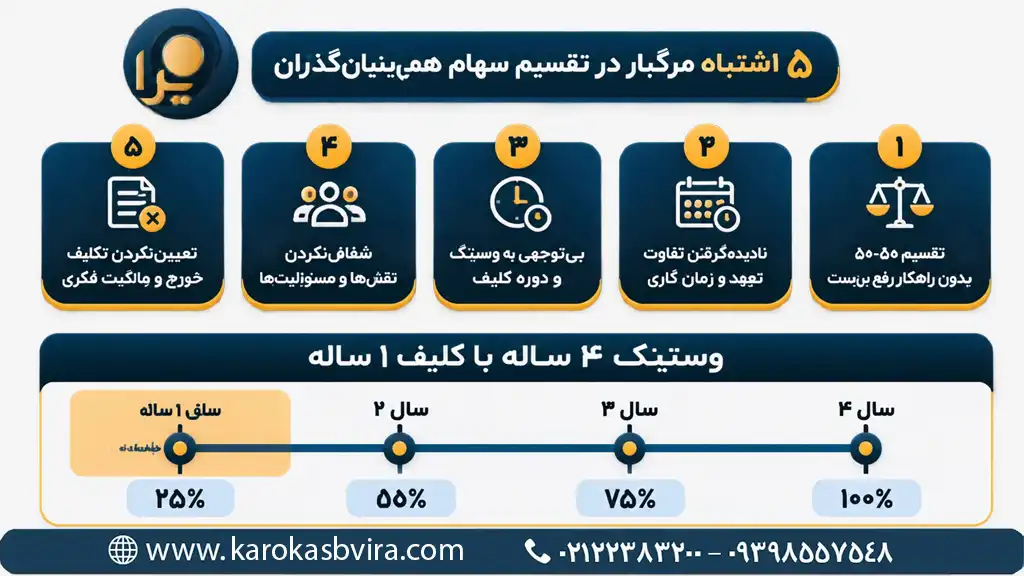
چرا شراکت ۵۰-۵۰ (تقسیم مساوی سهام) در عمل خطرناک است؟
واقعیت این است که ۵۰-۵۰ فقط روی کاغذ «برابر» است؛ اما در دنیای واقعی، شرکت را در معرض سه ریسک بزرگ قرار میدهد: بنبست تصمیمگیری، بیعدالتی پنهان، و سیگنال منفی به سرمایهگذار.
۱) بنبست تصمیمگیری (Deadlock)؛ وقتی شرکت قفل میشود
در مدل ۵۰-۵۰، هر تصمیم مهم میتواند به یک جنگ فرسایشی تبدیل شود. چون هیچکس رأی برتر ندارد.
نمونههای رایج بن بست:
- یکی میگوید «جذب سرمایه کنیم»، دیگری میگوید «بوتاسترپ برویم».
- یکی میگوید «محصول را ساده لانچ کنیم»، دیگری «تا کامل نشود منتشر نکنیم».
- یکی میخواهد یک مدیر ارشد جذب کند، دیگری بودجه را قبول ندارد.
نتیجه: شرکت میایستد، فرصتها از دست میرود و تیم فرسوده میشود.
در تجربهای که در چند تیم استارتاپی دیدهام، بنبست معمولاً با دعوای بزرگ شروع نمیشود؛ با «تعویق تصمیمها» آغاز میشود: هفتهها جلسه، بحث، و در نهایت هیچ.
پیشنهاد می کنم مقاله اشتباهات حقوقی کسب و کار تازه تاسیس را مطالعه کنید.
۲) برابری احساسی در برابر ارزشآفرینی واقعی
در شروع همکاری، انسانها معمولاً «نیت خوب» را با «آورده واقعی» اشتباه میگیرند.
اما آوردهها متفاوتاند:
- یکی تماموقت است، یکی نیمهوقت.
- یکی حقوقش را کنار گذاشته و ریسک مالی کرده، دیگری هنوز از جای دیگر درآمد دارد.
- یکی در فروش و مذاکره قوی است، دیگری صرفاً “کمک میکند”.
این اختلافها شاید ماه اول دیده نشود؛ اما ماه ششم یا دوازدهم تبدیل به کینهی پنهان میشود.
۳) نگاه سرمایهگذار به ۵۰-۵۰؛ یک پرچم قرمز
بسیاری از سرمایهگذاران (Angel/VC) وقتی Cap Table را میبینند که دو بنیانگذار ۵۰-۵۰ هستند، ناخودآگاه میپرسند:
- «پس رهبر واقعی کیست؟»
- «اگر اختلاف کنند چه کسی تصمیم نهایی میگیرد؟»
- «چرا ساختار حکمرانی (Governance) تعریف نشده؟»
تقسیم سهام همبنیانگذاران باید بر چه معیارهایی انجام شود؟
اگر قرار نیست مساوی باشد، پس چهطور عادلانه تقسیم کنیم؟
پاسخ حرفهای: با معیارهایی که قابل اندازهگیری یا دستکم قابل مذاکرهی شفافاند.
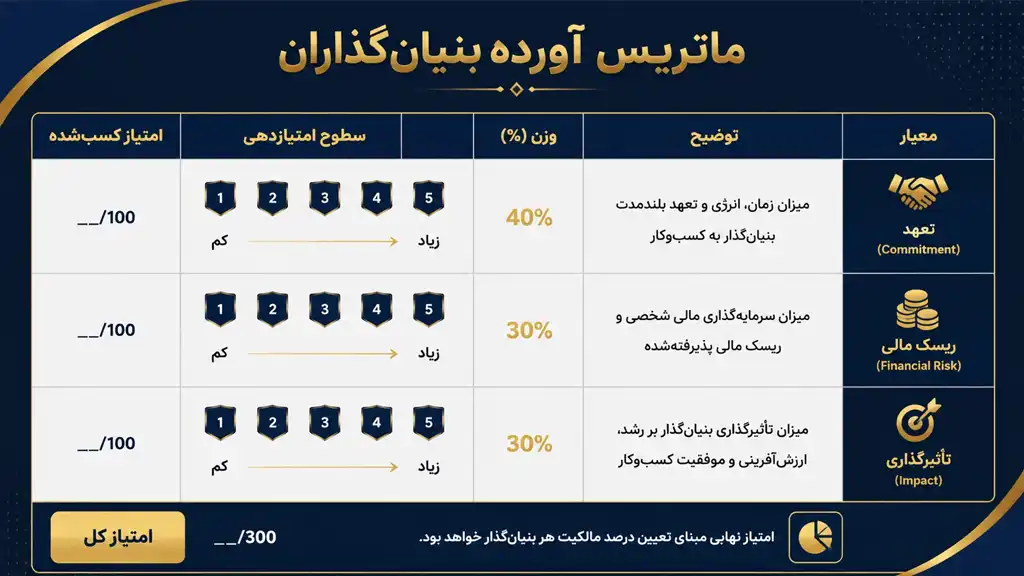
معیار ۱) زمان و تعهد واقعی
یکی از بهترین شاخصها این است:
چه کسی تماموقت روی شرکت میماند و چه کسی «کنار کار اصلی» کمک میکند؟
- تعهد تماموقت در مراحل اولیه، گاهی مهمتر از سرمایه نقدی است.
- اگر یکی ۱۲ ماه تماموقت کار کند و دیگری ۳ ماه، مساوی بودن منطقی نیست.
نکته عملی: تعهد را روی کاغذ بیاورید: حداقل ساعات هفته، مسئولیتها، و KPIهای قابل سنجش.
معیار ۲) ریسک مالی و فرصتهای از دسترفته
گاهی بنیانگذار فنی، پیشنهادهای شغلی پرحقوق را رد میکند. یا بنیانگذار بیزینسی پساندازش را برای هزینههای اولیه میگذارد.
اینها باید در مذاکره دیده شوند.
مدل رایج: اگر یک نفر سرمایه نقدی میآورد، باید مشخص شود آیا این پول:
- وام به شرکت است
- یا خرید سهم است
اشتباه رایج: پول نقد را «هدیه» فرض میکنند و بعداً دعوا میشود.
معیار ۳) نقش و اثرگذاری نه فقط عنوان شغلی
برخی نقشها در مرحله صفر تا یک حیاتیاند (مثلاً CTO واقعی یا فروش اولیه).
اما عنوانها فریبندهاند. سوال کلیدی:
اگر این شخص از فردا نباشد، کسبوکار چه مقدار آسیب میبیند؟
معیار ۴) داراییهای کلیدی: محصول، مشتری، شبکه ارتباطات، برند
آورده فقط کدنویسی نیست. ممکن است یک بنیانگذار:
- مشتری اولیه بیاورد،
- قرارداد حیاتی ببندد،
- یا کانال توزیع اختصاصی داشته باشد.
اینها ارزش دارند؛ اما باید مستندسازی شوند (نه ادعایی).
یک روش مذاکرهای که خیلی کمک میکند
به جای اینکه از «درصد» شروع کنید، از «سناریو» شروع کنید:
- اگر ۶ ماه آینده یکی کمکار شد چه؟
- اگر شرکت فروخته شد چه؟
- اگر سرمایهگذار ۲۰٪ خواست چه میشود؟
بعد سراغ درصد بروید. این کار مذاکره را بالغ میکند و از دعوای احساسی جلوگیری میکند.
تقسیم سهام (Vesting Shares) چیست و چرا ستون فقرات قرارداد همبنیانگذاران است؟
حتی اگر تقسیم سهام کاملاً منطقی باشد، یک خطر بزرگ باقی میماند:
خروج زودهنگام یکی از بنیانگذاران.
وستینگ (Vesting) یعنی سهم هر بنیانگذار به مرور زمان و با ادامه همکاری «مالکیت قطعی» پیدا میکند.
به زبان ساده:
تو از روز اول «قول سهم» میگیری، ولی «حق قطعی سهم» را با ماندن و کار کردن بهدست میآوری.
مدل استاندارد جهانی: ۴ ساله با Cliff یک ساله
- Cliff (پرتگاه): اگر قبل از یک سال برود، هیچ سهمی قطعی نمیشود.
- بعد از ۱۲ ماه، معمولاً ۲۵٪ سهم یکجا قطعی میشود.
- بقیه طی ۳۶ ماه بعدی (ماهانه/فصلی) قطعی میشود.
این مدل از رایجترین استانداردها در استارتاپهاست و دلیلش واضح است:
شرکت را از «سهام مرده» (Dead Equity) حفظ میکند—سهامی که دست کسی مانده که دیگر ارزشی به شرکت اضافه نمیکند.
چرا Vesting برای تیمها حیاتی است؟
- انگیزه ماندن و ساختن ایجاد میکند.
- ریسک خروج ناگهانی را مدیریت میکند.
- برای سرمایهگذار نشانه بلوغ حقوقی و مدیریتی است.
- اختلافات را از «بعداً» به «الان» منتقل میکند؛ یعنی وقتی هنوز فرصت اصلاح هست.
تسریع در تملک سهام (Acceleration) چیست؟
گاهی در قراردادها شرط میگذارند که اگر شرکت خریداری شد یا بنیانگذار بدون دلیل اخراج شد، بخشی از سهام سریعتر قطعی شود.
دو مدل رایج:
- Single Trigger: با وقوع یک رویداد (مثلاً خرید شرکت) بخشی از سهام سریع قطعی میشود.
- Double Trigger: هم خرید شرکت رخ دهد و هم اخراج/تغییر نقش اجباری؛ سپس تسریع فعال شود.
این بندها برای جلوگیری از بیعدالتی در زمان اگزیت کاربرد دارند.
قرارداد همبنیانگذاران (Founders’ Agreement) باید شامل چه بندهایی باشد؟
در عمل، تقسیم سهام بدون قرارداد دقیق، مثل رانندگی بدون ترمز است.
قرارداد همبنیانگذاران باید طوری نوشته شود که هم «آیندهی خوب» را پوشش دهد، هم «بدترین سناریوها» را. می توانید از خدمات تنظیم قرارداد اختصاصی کار و کسب ویرا استفاده کنید.
۱) نقشها و مسئولیتها (Roles & Responsibilities)
این بخش باید واضح بگوید:
- هرکس مسئول چه چیزهایی است؟
- معیار موفقیت چیست؟
- تصمیمهای کلیدی با چه فرآیندی گرفته میشود؟
نکته: ابهام در نقشها، مادر اختلافات است.
۲) انتقال مالکیت فکری (IP Assignment)
اگر یکی کد میزند، دیگری محتوا تولید میکند، یکی طراحی میکند، همه باید متعهد شوند که:
- تمام داراییهای تولیدشده برای شرکت، متعلق به شرکت است.
اگر این بند نباشد، ریسکهای زیر ایجاد میشود:
- شریک فنی میتواند کد را نگه دارد و شرکت را گروگان بگیرد.
- در جذب سرمایه یا فروش شرکت، Due Diligence به مشکل میخورد.
۳) سازوکار خروج و بازخرید سهام (Leaver Clauses)
باید روشن باشد اگر فردی رفت:
- سهام تملکنشده چه میشود؟
- سهام تملکشده با چه قیمتی و چه سازوکاری قابل بازخرید است؟
- تفاوت خروج محترمانه (Good Leaver) و خروج همراه با تخلف (Bad Leaver) چیست؟
این بند، اختلافات را از دادگاه و دعوا به یک «فرآیند قابل اجرا» تبدیل میکند.
۴) حق تقدم خرید و محدودیت انتقال سهام
برای اینکه شریک نتواند سهمش را به فرد نامناسب بفروشد، معمولاً ROFR میگذارند:
- شرکت یا سایر سهامداران حق دارند اول سهم را بخرند.
۵) Drag-Along و Tag-Along (در سناریوی فروش)
- Tag-Along: حمایت از سهامدار اقلیت که اگر اکثریت فروخت، او هم بتواند بفروشد.
- Drag-Along: جلوگیری از اینکه یک اقلیت کوچک مانع فروش کل شرکت شود.
اینها در بحث اگزیت حیاتیاند.
اجرای Vesting و قرارداد همبنیانگذاران در ایران؛ چالشها و راهکارهای عملی
بخش مهمی از رقابت در محتوای فارسی همینجاست: خیلیها Vesting را توضیح میدهند، اما درباره «چگونه در ایران اجرا کنیم» سطحی مینویسند.
واقعیت: در ایران، اجرای وستینگ دقیقاً مثل آمریکا نیست، چون ساختار حقوقی شرکتها و سازوکار انتقال سهام محدودیت دارد. اما راهکارهای قراردادی وجود دارد که با مشورت حقوقی میتواند عملی شود.
چالشهای رایج
- انتقال سهام در شرکت سهامی خاص تشریفات دارد.
- برخی ابزارها مثل Stock Option Plan به شکل کلاسیکش کمتر رایج است.
- اختلافات اگر مستندسازی نباشد پیچیده میشود.
راهکارهای قراردادی که معمولاً استفاده میشوند
(بدون اینکه این متن جایگزین مشاوره حقوقی باشد)
- تنظیم تعهدات انتقال سهام در صورت تحقق شرایط (مشروط)
- استفاده از قراردادهای مکمل برای کنترل خروج
- تعیین فرآیند داوری/حل اختلاف به جای رفتن مستقیم به دادگاه
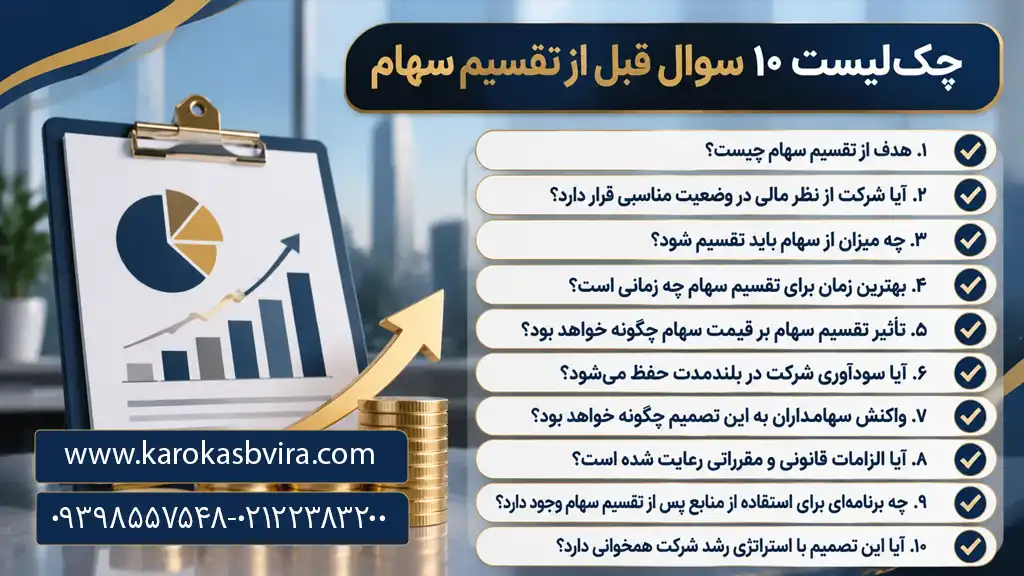
چکلیست اجرایی: قبل از امضای تقسیم سهام چه سوالهایی را باید جواب دهید؟
این بخش را میتوانید به شکل «باکس» یا «Callout» در وردپرس نمایش دهید تا زمان ماندگاری کاربر بالا برود.
- آیا هر بنیانگذار تماموقت است؟ اگر نه، سهمش چرا باید مشابه باشد؟
- اگر یکی ۳ ماه بعد رفت، چه میشود؟
- آیا IP به شرکت منتقل میشود؟
- آیا Vesting با Cliff داریم؟
- آیا مکانیزم رفع بنبست تصمیمگیری داریم؟
- آیا سناریوی جذب سرمایه و رقیق شدن (Dilution) را بررسی کردهایم؟
- آیا خروج، بازخرید سهام و قیمتگذاری مشخص است؟
جمعبندی: تقسیم سهام عادلانه یعنی ساختن آینده، نه تقسیم احساسات
اگر یک نکته را از این مقاله به خاطر بسپارید، همین است:
۵۰-۵۰ معمولاً سادهترین تصمیم است، اما اغلب گرانترین تصمیم.
با یک مدل درست تقسیم سهام همبنیانگذاران، و مهمتر از آن با اجرای Vesting Shares در یک قرارداد همبنیانگذاران دقیق، شما در واقع دارید «ریسک انسانی» را مدیریت میکنید—ریسکی که بیشتر از ریسک بازار و محصول، استارتاپها را نابود میکند.
اگر در مرحلهی مذاکره با همبنیانگذار هستید یا قبلاً ۵۰-۵۰ بستهاید، همین امروز این کارها را انجام دهید:
- Cap Table فعلیتان را روی کاغذ بیاورید.
- یک سناریوی خروج/کمکاری را شبیهسازی کنید.
- Vesting با Cliff تعریف کنید.
اگر خواستید، تجربه و سوال خودتان را در کامنتها بنویسید تا زیر همین مقاله بررسی کنیم، یا مقاله را برای کسی که در آستانه شراکت است بفرستید. مشاوران کار و کسب ویرا همراه شما برای تنظیم قرارداد استاندارد هستند.
سوالات متداول
۱) آیا تقسیم سهام ۵۰-۵۰ همیشه اشتباه است؟
نه همیشه؛ اما در اغلب تیمها به بنبست تصمیمگیری و اختلاف منجر میشود. اگر ۵۰-۵۰ انتخاب میکنید، باید از همان ابتدا سازوکار رفع بنبست (داور، رأی سوم، سهام طلایی یا مدیرعامل با حق تصمیم نهایی) تعریف شود.
۲) اگر همبنیانگذار قبل از یک سال شرکت را ترک کند، تکلیف سهام چه میشود؟
اگر Vesting با Cliff یک ساله داشته باشید، معمولاً تا قبل از یک سال هیچ سهمی قطعی نمیشود و فرد با سهم تملکشده صفر یا نزدیک صفر خارج میشود (بسته به قرارداد).
۳) بهترین مدل Vesting برای استارتاپهای اولیه چیست؟
مدل رایج و استاندارد: ۴ ساله با Cliff یک ساله. برای برخی تیمها، ترکیب زمانمحور + عملکردمحور (Milestone) هم قابل طراحی است، مخصوصاً وقتی نقشها به KPIهای شفاف قابل تبدیلاند.
۴) قرارداد همبنیانگذاران را قبل از ثبت شرکت ببندیم یا بعد از آن؟
بهتر است هرچه زودتر (حتی قبل از ثبت رسمی) توافقات کلیدی را مکتوب کنید، چون از همان ابتدا دارایی فکری، کد، برند و روابط مشتری ایجاد میشود. بعد از ثبت هم میتوانید نسخه نهایی را رسمیتر و دقیقتر کنید.
۵) آیا بدون وکیل هم میشود قرارداد همبنیانگذاران نوشت؟
میشود نسخهی اولیه را با الگوها نوشت، اما برای اجرای حقوقی و جلوگیری از خلأهای خطرناک (خصوصاً در ایران)، بهتر است متن نهایی توسط کارشناس حقوقی/وکیل تجاری بازبینی شود—بهخصوص در بندهای IP، خروج، و انتقال سهام.